逾期后催收会上门调查吗?接受金融机构委托的第三方外包公司权限解析
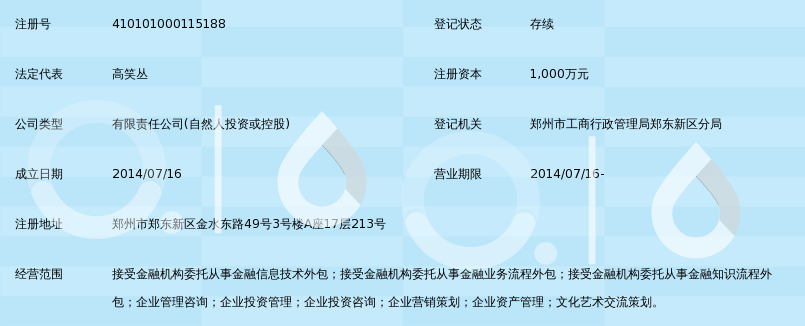
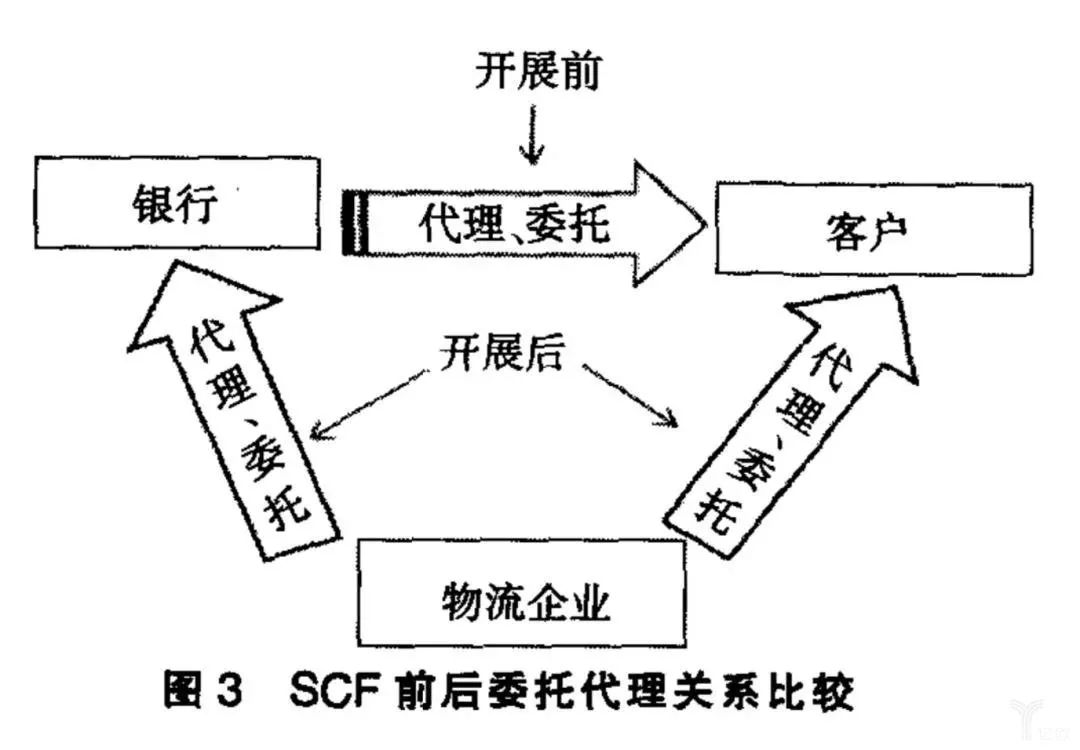
许多人在贷款或信用卡逾期后,会收到催收短信或电话,声称“将安排当地工作人员上门调查”“已委托当地分公司外访”。这类信息往往让债务人感到恐慌和困惑:真的会上门吗?接受金融机构委托的第三方金融服务外包公司到底有没有这个权利?本文将为您系统梳理。\n\n## 一、逾期后,上门调查是否合法?\n\n原则上,催收人员上门核实情况本身不违法,但必须严格遵守法律法规。根据《民法典》《个人信息保护法》以及监管部门对催收行为的规定,催收活动不得采用暴力、胁迫、恐吓、侮辱、诽谤、骚扰等方式,不得非法侵入他人住宅,不得损害债务人及相关第三人的合法权益。\n\n合法上门一般需满足以下条件:\n1. 提前告知:通常会通过电话或短信告知上门意图,并且不应该是突然袭击;\n2. 身份明确:上门人员应出示工作证件、授权委托书,表明所代表的金融机构或外包公司;\n3. 行为规范:不得强行进入住宅,不得在住宅内滞留、喧哗、喷漆、张贴欠款告示;\n4. 次数与时间合理:频繁上门骚扰、在深夜或凌晨上门属于违规甚至违法。\n\n现实中,真正上门调查的情况并不普遍。银行或持牌消费金融公司通常优先采用电话、短信、信函等方式催收。只有欠款金额较大、逾期时间较长、且通过其他方式无法取得有效联系或还款承诺时,才可能安排实地外访。网贷和小额贷款的委外催收中,即便出现“外访”,绝大多数也是电话威胁话术,并不一定真会派人上门。\n\n## 二、常见催收套路识别\n\n一些不规范的第三方催收会使用以下话术制造威慑:\n- “明天下午三点到您户籍地居委会调查”\n- “已安排当地外访人员上门拍照取证”\n- “将联系村委/街道办核实你的家庭情况”\n- “我们已经在你家附近了,你下来当面谈”\n\n这些信息通常具有以下破绽:发件号码非官方、措辞夸张、拒绝提供具体委托机构与工号、不敢让你录音。遇到此类情况,可直接要求对方提供债权方名称、委托文件及工号,否则记录为骚扰并投诉。\n\n## 三、接受金融机构委托从事金融服务外包,究竟指什么?\n\n所谓“接受金融机构委托从事金融服务外包”,是指持牌金融机构将部分非核心业务委托给第三方服务公司处理。根据《银行业金融机构外包风险管理指引》等规定,外包服务商可在银行等机构的授权与监督下,协助开展以下一项或多项活动:\n\n- 信贷催收:对逾期客户进行提醒、沟通、催告,这是债务催收最相关的环节。\n- 客服与电销:电话回访、账单提醒、产品推介等。\n- 数据录入与文档处理:扫描、录入、归档合同类资料。\n- 还款提醒与对账服务:提醒客户还款日、已还金额、余额等。\n- 技术支持与系统维护:不直接接触债权的IT外包。\n\n需要特别澄清的是:金融外包公司只是受托处理事务,债权始终归属原金融机构,外包公司仅是受托处理事务的代理人。这意味着:\n1. 他们没有减免利息、决定起诉、做出还款方案承诺的权限——除非金融机构特别授权;\n2. 他们不能以自己名义自行提起民事诉讼;\n3. 他们只能在委托范围和期限内活动,一旦超出时限或授权即为侵权或冒用;\n4. 最终征信上报、减免/结清、起诉尚需金融机构决定或确认;但在授权范围内出具的承诺可能视为有权代理。\n\n## 四、外包催收人员没权力做什么?\n\n结合合规要求与司法实践,纯委外催收服务人员无权:\n- 出示伪造的律师函、法院传票、公安协查通知;未经金融机构明确授权,无权自行签订减免/二次分期/结清证明等重要协议。\n- 决定起诉或撤诉,法院审理由金融机构以自己名义进行。\n- 冻结账户、查封房产、扣押车辆,这些只是执法/司法部门才有法定权限。\n- 非法获取、传播债务人通讯录。按照《个人信息保护法》,包括号码、隐私只能由信息主体本人授权查询联系,违规爆通讯录是典型案例——不仅违法,在法律层面可能触发刑民担责。\n\n例如我们常见的情形:持卡人被回复没有官方授权不能给出分期证据。由于大多数作为服务性质的客户触达外包早已没有让人失去还款选择的新意,使得债务展期的处分与银行有深度在进一步和特此应对及时照做。\
如若转载,请注明出处:http://www.ksjp2p.com/product/38.html
更新时间:2026-09-13 06:34:07